


لنفترض أن صحيفتك المحلية تُقيم مسابقةً للفوز بجائزة، حيث يتعين عليك اختيار أجمل ستة وجوه من بين مئة صورة. كيف يمكنك تحديد الصورة الأكثر دقة؟ ستُمنح الجائزة للمشارك الذي يتوافق اختياره بشكلٍ كبير مع تفضيلات جميع المتنافسين. في هذه الحالة، لن تكون استراتيجية كل شخص هي تحديد الصور التي يجدها الأكثر جاذبية، بل تحديد الصور التي يعتقد أن المتنافسين الآخرين سيجدونها الأكثر جاذبية. وبما أن جميع المشاركين يفكرون بنفس الطريقة، فعليهم محاولة توقع ليس فقط تفضيلات الآخرين، بل ما يفكرون فيه جميعًا. وإلا فسيفضلون ذلك.
لحسن الحظ، هذا نوع قديم من ألغاز الصحف، وفي هذه الأيام من المرجح أن يبدأ القراء يومهم مع Wordle، لكن المثال، من جون ماينارد كينز، سيكون مألوفًا لأي شخص لديه اهتمام عابر بتاريخ الاقتصاد.
في “مسابقة جمال كينزية”، “لا يتعلق الأمر باختيار من هم، بحسب تقدير المرء، الأجمل فعلاً، ولا حتى من يظن الرأي العام أنهم الأجمل. لقد وصلنا إلى الدرجة الثالثة حيث نكرس عقولنا لتوقع ما يتوقعه الرأي العام من الرأي العام. وأعتقد أن هناك من يمارسون الدرجات الرابعة والخامسة وما فوقها.” [النظرية العامة للتوظيف والفائدة والنقود، الفصل 12]
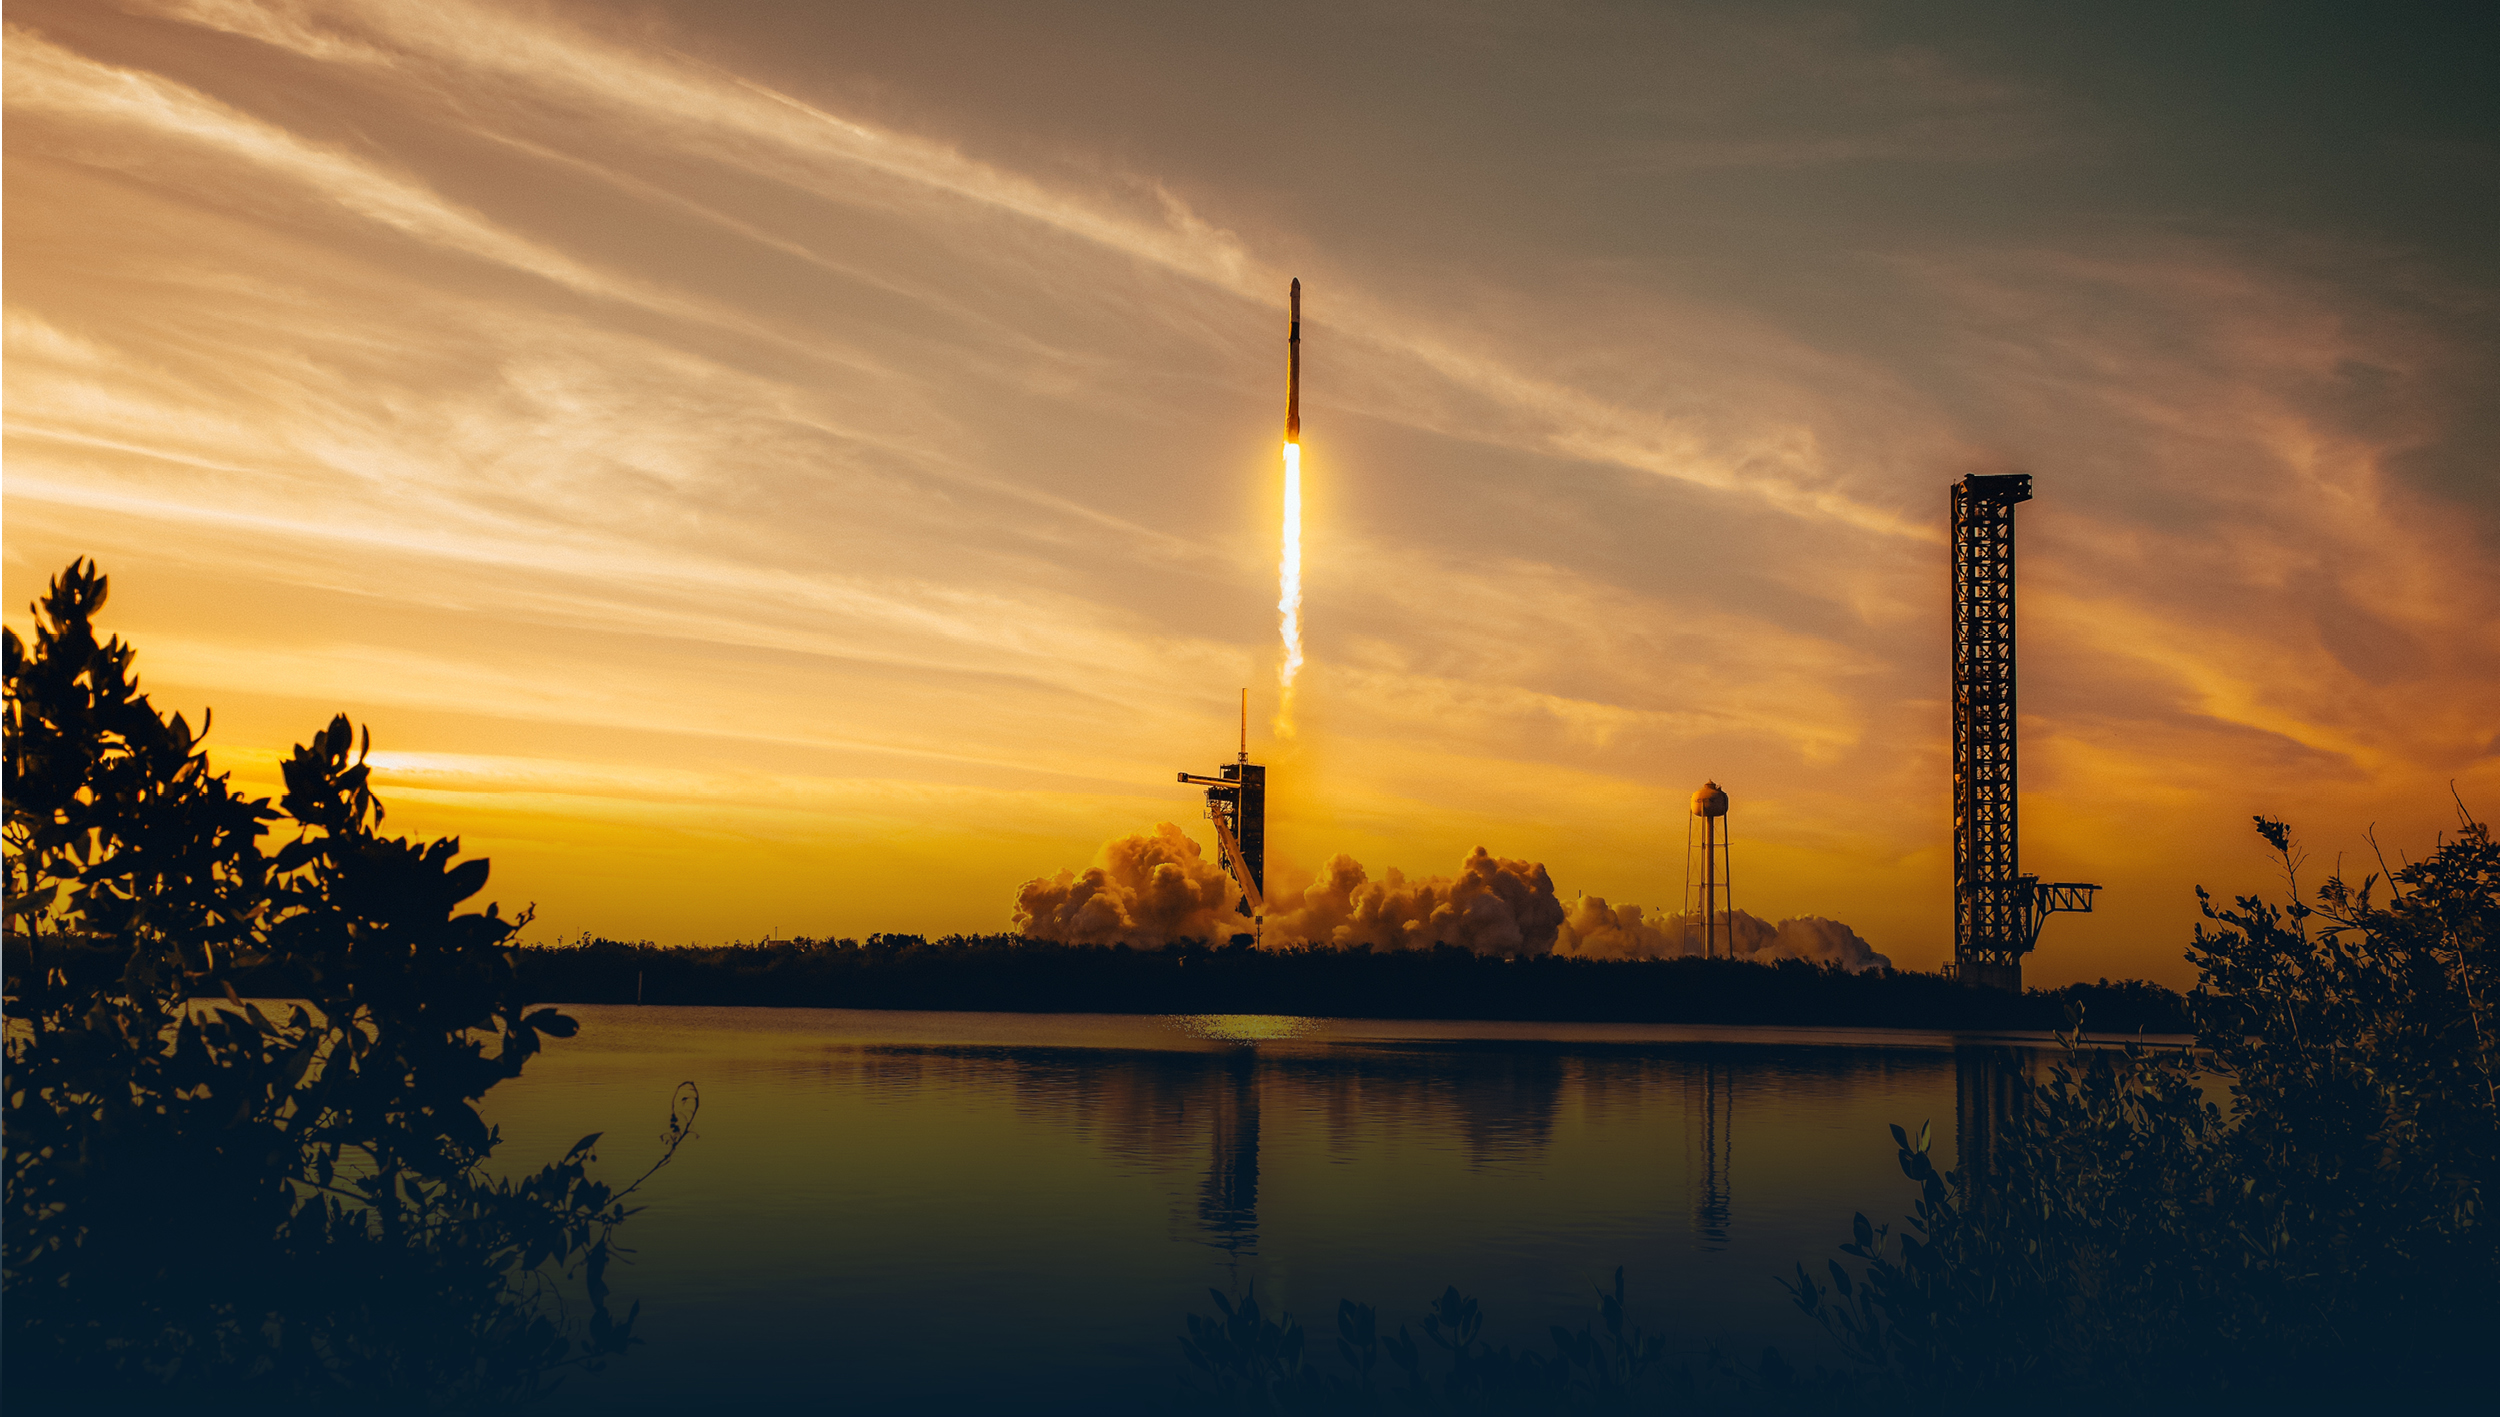
وفي الوقت نفسه، يتسابق المستثمرون على الإنترنت للحصول على أسهم شركة سبيس إكس.
نقلت شبكة سي إن بي سي عن أحد المستثمرين المحتملين رأيه في تقييم الشركة: “إنه أمر شائن. إنه غبي. إنه غير معقول، لأكون صريحاً معكم.”
لذلك، بطبيعة الحال، طلب تخصيص 1000 سهم، “مراهناً على أن الحماس لأحد أكثر الاكتتابات العامة الأولية ترقباً في العالم سيتغلب على المخاوف بشأن السعر”.
كتوقعٍ لميول المستثمرين الأفراد، فهو توقعٌ مبنيٌ على معلوماتٍ دقيقة. فبينما قد يكون لدى المستثمرين المؤسسيين نظرةٌ أكثر تحفظاً تجاه الطرح، فإن الطلب على السهم في منصات التجزئة يُغني عن أي تعليق .
بالطبع، لا يتبع جميع المستثمرين التفكير المنطقي، بل يؤمنون ببساطة بالمهمة، ويرون في عرض سبيس إكس فرصةً للاستثمار في مشروع طموح للغاية قد يُعيد تشكيل البشرية، وينقل النمو الاقتصادي إلى ما وراء الأرض. (للاطلاع على وجهة نظر متطرفة، انظر مقال بول كروغمان بعنوان ” إيلون ماسك، مخطط بونزي بشري” ).
في نهاية المطاف، سيُحدد السوق قيمة شركة سبيس إكس. دعونا الآن نتجاوز المنافسة ونتأمل في دلالات طفرة الاكتتابات العامة الأولية على المشهد الاستثماري. ففي نهاية المطاف، لا تقتصر هذه الطفرة على سبيس إكس وحدها، إذ من المقرر أن تُطرح أسهم شركتي أوبن إيه آي وأنثروبيك للاكتتاب العام الأولي في الأشهر المقبلة.
- هل انتهى عصر ندرة المخزون؟
يمثل ازدهار الاكتتابات العامة الأولية رمزاً لحمى الذكاء الاصطناعي، ولكنه يشير أيضاً إلى انعكاس اتجاه سائد في أسواق الأسهم الأمريكية. وكما ورد في بلومبيرغ ، فقد تميزت سوق الأسهم الأمريكية في السنوات الأخيرة بـ”ندرة الأسهم… حيث أدت عمليات إعادة شراء الأسهم من قبل شركات مؤشر ستاندرد آند بورز 500 وحدها إلى محو ما يقرب من 12 تريليون دولار من السوق”.
يشير محللو بلومبرج إلى أن هذا الاتجاه قد ينعكس، مشيرين إلى أن الشركات تتحول من إعادة شراء الأسهم إلى جمع رأس المال عبر أسواق الأسهم.
- هل يمكن أن يكون هناك واحد فقط؟
نعرف أن هذا الاتجاه حقيقي عندما تقوم شركة ألفابت، التي ربما تكون المثال النموذجي لعملاق التكنولوجيا الذي أنفق أكثر على إعادة شراء أسهمه الخاصة مقارنة بتطوير البنية التحتية، بجمع رأس المال في أسواق الأسهم .
لكن هل هذا سباق تسلح للسيطرة على عالم الذكاء الاصطناعي، أم صراعٌ حتى الموت؟ يرى مراقبو الذكاء الاصطناعي في استثمار بيركشاير هاثاواي الإضافي بقيمة 10 مليارات دولار في ألفابت دليلاً على ثقتهم في هذه الصناعة الناشئة. لكن هل يعني ذلك أنهم اختاروا فائزاً ؟ وهل سيستحوذ الفائز على كل شيء؟
- ممولة من العملات المشفرة؟
كما ذُكر سابقاً، يتطلع المستثمرون الأفراد بشغف إلى شركة سبيس إكس. ومن المرجح أن يرغب الكثير منهم أيضاً في الاستثمار في شركتي أوبن إيه آي وأنثروبيك. ولا بد من توفير هذه الأموال، ما قد يعني بيع العملات الرقمية لتمويل شراء الأسهم، وهو ما قد يؤثر سلباً على سعر البيتكوين والأصول الرقمية الأخرى، على الأقل في المدى القريب.
- مخاطر دوران السيولة (والتدفقات السلبية)
لا تقتصر الاكتتابات العامة الضخمة على زيادة العرض فحسب، بل تُعيد تشكيل الطلب. لم يعد حجمها عاملاً مهماً في جذب انتباه المستثمرين الأفراد، بل أصبح أكثر أهمية في تحديد ما سيحدث لاحقاً: فمع دخول الشركات الجديدة إلى المؤشرات، تُصبح الصناديق الاستثمارية السلبية مشترين مُجبرين، غالباً ما يتم تمويلهم من قِبل الشركات القائمة التي تبيع أسهمها. ويُوضح الجدل الدائر حول أهلية شركة سبيس إكس للإدراج في المؤشرات الرئيسية أهمية هذا الأمر. ففي نهاية المطاف، يُحدد الإدراج في المؤشر إمكانية الوصول إلى تريليونات الدولارات من رأس المال التلقائي.